Erklärung 01
Wiederanlage verändert die Bezugsgröße
Bei einfacher Verzinsung entstehen Zinsen stets aus dem ursprünglichen Kapital. Bei Wiederanlage wird das neue Kapital zur Bezugsgröße der nächsten Periode. Für einen konstanten Periodensatz p Prozent ist der Faktor . Nach n vollständigen Buchungsperioden gilt . Wir betrachten positive Anfangskapitalien und positive Faktoren q.
Bestimme die Buchungsperiode
Verwende nach jeder Buchung das neue Kapital.
Zinseszins setzt die Wiederanlage der Zinsen voraus.
So geht es am Beispiel
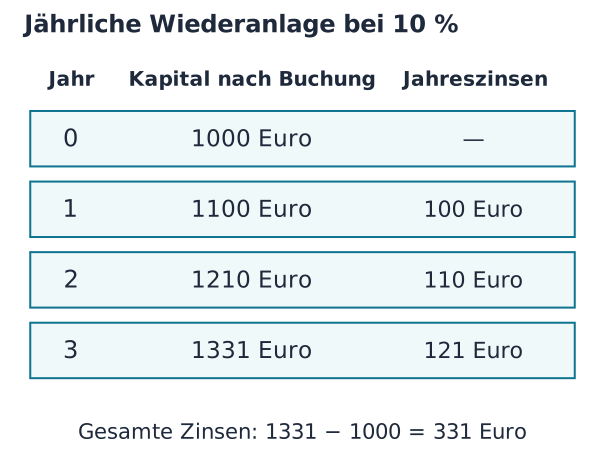
1000 Euro werden drei Jahre lang mit 10 Prozent pro Jahr verzinst. Die Zinsen werden jährlich wiederangelegt; gerundet wird erst am Ende.
Erklärung 02
Vergleich ohne Wiederanlage und Rundung
Ohne Wiederanlage werden frühere Zinsen im Modell nicht mitverzinst. Bei gleichem Kapital, positivem Satz und mehreren Perioden entsteht daher ein anderer Gesamtbetrag. Auch die Rundung gehört zum Modell: Rundest du jede Buchung auf Cent, wird mit dem gerundeten Kapital weitergerechnet. Rundest du erst am Ende, bleiben alle Zwischenwerte ungerundet. Bei genau einem halben Cent verwenden wir hier ausdrücklich Aufrunden.
Halte Wiederanlage und Rundungsregel fest
Berechne gesamte Zinsen als Endkapital minus Anfangskapital.
Rundung je Buchung und Rundung erst am Ende sind verschiedene Modelle.
So geht es am Beispiel
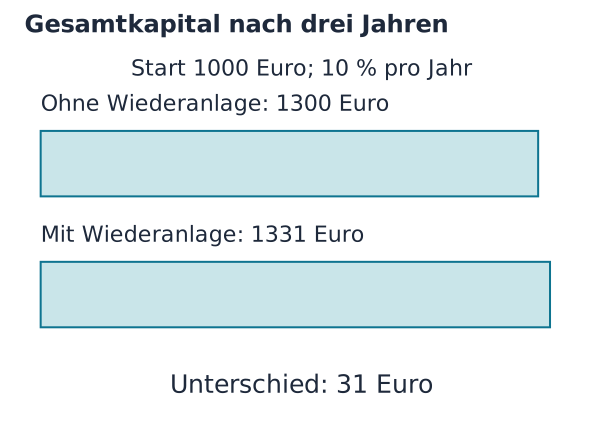
Vergleiche 1000 Euro bei 10 Prozent pro Jahr über drei Jahre ohne Wiederanlage mit jährlicher Wiederanlage.
Erklärung 03
Periodensatz, nominaler und effektiver Jahreszins
Ein Satz pro Monat oder Halbjahr gehört nur zu dieser Periode. Wird ein nominaler Jahreszins ausdrücklich gleichmäßig auf m Buchungen verteilt, ist der Periodenfaktor . Der effektive Jahresfaktor ist dann , der effektive Jahreszins Prozent. Ein bereits gegebener effektiver Jahreszins darf nicht einfach durch m geteilt werden; der passende Periodenfaktor wäre seine m-te Wurzel.
Lies die genaue Art der Zinsangabe
Unterscheide vereinbarte nominale Aufteilung und effektiven Jahreszuwachs.
Der Exponent zählt Buchungsperioden, nicht automatisch Jahre.
So geht es am Beispiel
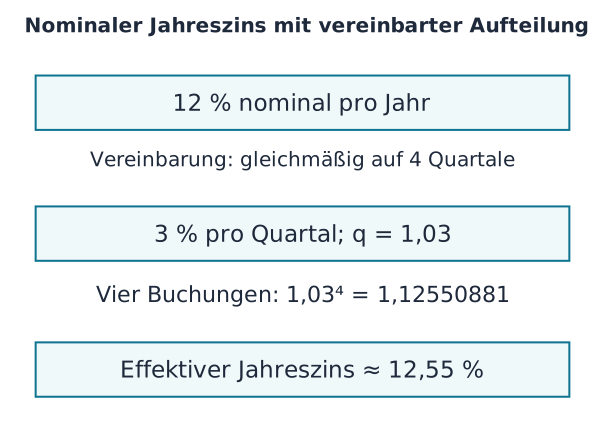
Vereinbart sind nominal 12 Prozent pro Jahr, gleichmäßig auf vier Quartale aufgeteilt. Die Zinsen werden jedes Quartal wiederangelegt. Bestimme Periodensatz und effektiven Jahreszins.
Erklärung 04
Anfangskapital, Satz und Laufzeit zurückrechnen
Für q positiv gilt . Bei positiver ganzer Periodenzahl n und positiven Kapitalien ist ; der Periodensatz ist dann Prozent. Für q positiv und ungleich eins kann die rechnerische Dauer durch gefunden werden. Sind nur ganze Buchungen erlaubt, muss eine Schwellenfrage entsprechend ausgewertet werden. Bei Wachstum q größer eins wird die erste ausreichende Periodenzahl aufgerundet. Bei q gleich eins bleibt das Kapital konstant; die Logarithmusformel ist dann nicht erlaubt.
Prüfe positive Kapitalien und den Faktor
Unterscheide rechnerische Dauer und ganze Buchungen.
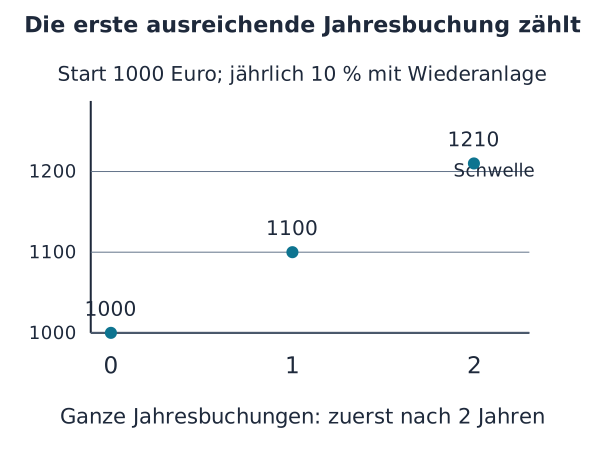
Bei einer Schwelle zählt die erste tatsächlich ausreichende Buchung.
So geht es am Beispiel
1210 Euro entstehen nach zwei jährlichen Buchungen mit 10 Prozent Jahreszins. Bestimme das Startkapital.
So geht es am Beispiel
1000 Euro wachsen in zwei gleichen Jahresperioden auf 1210 Euro. Bestimme den jährlichen Satz.
So geht es am Beispiel
Ab welcher vollständigen Jahresbuchung überschreiten 1000 Euro bei jährlich 10 Prozent erstmals 1200 Euro?
Erklärung 05
Was das Modell über Anlagearten nicht sagt
Die Überschriften zu Anlagetipps und Anlagearten werden hier als Grenze der Schulrechnung behandelt. Ein vertraglicher Zins, eine schwankende Ausschüttung und eine Kursänderung sind unterschiedliche Größen. Die Rechnung nimmt einen festen Faktor an; sie begründet nicht, dass ein reales Produkt diesen Faktor erreichen wird. Eine Einteilung in angeblich risikolose und risikobehaftete Anlagen kann aus dieser Formel nicht abgeleitet werden. Es wird keine Anlageart als absolut risikofrei zugesichert und keine Anlageempfehlung gegeben. Zinsen behandelt den einfachen Zinsbetrag ohne diese wiederholte Kapitalisierung.
Lies die Modellannahmen
Trenne ein berechnetes Szenario von einer Aussage über eine reale Anlage.
Ein fester Rechenfaktor ist eine Annahme, keine Ertragszusage.
Jetzt bist du dran
Aufgaben & Lösungen
Rechne zuerst selbst. Nutze den Platz für deinen Rechenweg und vergleiche anschließend mit der Lösung.
Aufgabe 1Zinseszins · 11500 Euro werden zwei Jahre lang jährlich mit 4 Prozent verzinst und wiederangelegt. Runde erst am Ende auf Cent. Bestimme Endkapital und gesamte Zinsen.Aufgabe öffnenAufgabe einklappen
Lösung & Rechenweg
Rechenweg
- Schritt 1 · Erklärung
- Schritt 2 · Erklärung
- Schritt 3 · Erklärung
Ergebnisse & Teilantworten
- Endkapital
- Gesamte Zinsen
- Schritt 1 · Erklärung
Aufgabe 2Zinseszins · 2Vergleiche für dieselben 1500 Euro und zwei Jahre bei 4 Prozent pro Jahr das Endkapital ohne Wiederanlage mit dem Endkapital bei jährlicher Wiederanlage. Nenne zusätzlich den Unterschied.Aufgabe öffnenAufgabe einklappen
Lösung & Rechenweg
Rechenweg
- Schritt 1 · Erklärung
- Schritt 2 · Erklärung
- Schritt 3 · Erklärung
- Schritt 4 · Erklärung
Ergebnisse & Teilantworten
- Endkapital ohne Wiederanlage
- Endkapital mit Wiederanlage
- Unterschied
- Schritt 1 · Erklärung
Aufgabe 3Zinseszins · 21000 Euro erhalten nominal 12 Prozent pro Jahr, vereinbart gleichmäßig auf vier Quartale verteilt. Nach jedem Quartal werden die Zinsen wiederangelegt. Bestimme den Quartalssatz und das Kapital nach zwei Quartalen; runde erst am Ende auf Cent.Aufgabe öffnenAufgabe einklappen
Lösung & Rechenweg
Rechenweg
- Schritt 1 · Erklärung
- Schritt 2 · Erklärung
- Schritt 3 · Erklärung
Ergebnisse & Teilantworten
- Quartalssatz
- Kapital nach zwei Quartalen
- Schritt 1 · Erklärung
Aufgabe 4Zinseszins · 2Ein Kapital wird pro Halbjahr um 2 Prozent verzinst und jeweils wiederangelegt. Bestimme den effektiven Jahreszins.Aufgabe öffnenAufgabe einklappen
Lösung & Rechenweg
Rechenweg
- Schritt 1 · Erklärung
- Schritt 2 · Erklärung
- Schritt 3 · Erklärung
Ergebnis
- Effektiver Jahreszins
- Schritt 1 · Erklärung
Aufgabe 5Zinseszins · 2Nach drei jährlichen Buchungen mit 10 Prozent pro Jahr beträgt das Kapital 2662 Euro. Bestimme das Anfangskapital. Zwischenwerte bleiben ungerundet.Aufgabe öffnenAufgabe einklappen
Lösung & Rechenweg
Rechenweg
- Schritt 1 · Erklärung
- Schritt 2 · Erklärung
Ergebnis
- Anfangskapital
- Schritt 1 · Erklärung
Aufgabe 6Zinseszins · 32000 Euro wachsen bei zwei gleichen Jahresbuchungen auf 2420 Euro. Bestimme den konstanten jährlichen Zinssatz.Aufgabe öffnenAufgabe einklappen
Lösung & Rechenweg
Rechenweg
- Schritt 1 · Erklärung
- Schritt 2 · Erklärung
- Schritt 3 · Erklärung
- Schritt 4 · Erklärung
- Schritt 5 · Erklärung
Ergebnis
- Jährlicher Zinssatz
- Schritt 1 · Erklärung
Aufgabe 7Zinseszins · 31000 Euro werden jährlich mit 10 Prozent verzinst und wiederangelegt. Nach wie vielen vollständigen Jahresbuchungen ist das Kapital erstmals mindestens 1300 Euro? Nenne zusätzlich den Kontostand nach dieser Buchung.Aufgabe öffnenAufgabe einklappen
Lösung & Rechenweg
Rechenweg
- Schritt 1 · Erklärung
- Schritt 2 · Erklärung
- Schritt 3 · Erklärung
- Schritt 4 · Erklärung
- Schritt 5 · Erklärung
Zwei Buchungen reichen noch nicht, drei reichen erstmals.
Ergebnisse & Teilantworten
- Anzahl vollständiger Buchungen
- Kontostand
- Schritt 1 · Erklärung
Aufgabe 8Zinseszins · 3100,50 Euro werden zweimal mit jeweils 1 Prozent pro Periode verzinst und wiederangelegt. Modell A rundet nach jeder Buchung auf Cent, bei genau einem halben Cent aufwärts. Modell B rundet nur ganz am Ende. Bestimme beide Endkapitalien.Aufgabe öffnenAufgabe einklappen
Lösung & Rechenweg
Rechenweg
- Schritt 1 · Erklärung
- Schritt 2 · Erklärung
Modell A rundet den ersten Kontostand auf 101,51 Euro.
- Schritt 3 · Erklärung
- Schritt 4 · Erklärung
Modell A endet gerundet bei 102,53 Euro.
- Schritt 5 · Erklärung
- Schritt 6 · Erklärung
Modell B endet gerundet bei 102,52 Euro.
Ergebnisse & Teilantworten
- Endkapital Modell A
- Endkapital Modell B
- Schritt 1 · Erklärung
Aufgabe 9Zinseszins · 3Bei einem Periodensatz von null Prozent behauptet jemand, die Logarithmusformel liefere eine eindeutige Dauer bis 1200 Euro aus 1000 Euro. Stimmt das? Wird die Schwelle erreicht? Begründe.Aufgabe öffnenAufgabe einklappen
Lösung & Rechenweg
Rechenweg
- Schritt 1 · Erklärung
- Schritt 2 · Erklärung
- Schritt 3 · Erklärung
- Schritt 4 · Erklärung
Der Logarithmus von eins ist null und darf nicht als Divisor verwendet werden.
Ergebnisse & Teilantworten
- Behauptung richtig?
- Schwelle erreichbar?
- Begründung
- Schritt 1 · Erklärung
Selbstcheck
Das kann ich jetzt
- Ich benenne Zinsperiode und Zeitkonvention.
- Ich trenne Zinsbetrag und Endkapital.
- Ich beachte Wiederanlage und Rundungsregel.
AT Academy · Version 2026-10-21